Das erwartet Sie in diesem Artikel

Die Deutsche Rentenversicherung hat die kostenlose Rentenauskunft übersichtlicher gestaltet. Sie zeigt auf einen Blick, wann Versicherte in Rente gehen können und wie hoch die Rente ausfällt. Verbraucherschützer warnen vor kostenpflichtigen Portalen, die sich als Rentenversicherung ausgeben.

Ob vorgezogener Ruhestand oder Regelaltersrente: Wann Versicherte in Rente gehen können und wie hoch ihre Bezüge ausfallen würden, erkennt man in der neuen Rentenauskunft der Deutschen Rentenversicherung (DRV) nun auf einen Blick. Die Auskunft sei jetzt "noch übersichtlicher und verständlicher gestaltet", teilte die Rentenversicherung mit. Die Auskunft bietet einen detaillierten Überblick über alle Altersrenten und enthält Informationen zur Erwerbsminderungsrente und Hinterbliebenenrente.

Kostenloser Newsletter von Biallo

Wie viel Rente bekomme ich, und wie sorge ich am besten fürs Alter vor? Mit unserem Newsletter holen Sie sich die besten Tipps, Infos und Vergleiche von Biallo kostenlos ins Postfach. Jetzt zum Newsletter anmelden – und künftig besser entscheiden!

Das ist neu in der Rentenauskunft

Nach Angaben der DRV bekommen Versicherte ab 55 alle drei Jahre automatisch eine Rentenauskunft zugeschickt. Sie ergänzt die deutlich kürzere Renteninformation, die jährlich einen Überblick über bisher erreichte Rentenansprüche gibt. In der Rentenauskunft sind neben der voraussichtlichen Höhe der Regelaltersrente zusätzlich Angaben zu den Anspruchsvoraussetzungen und zum möglichen Rentenbeginn der anderen Rentenarten aufgeführt, wie etwa einer vorgezogenen Altersrente.

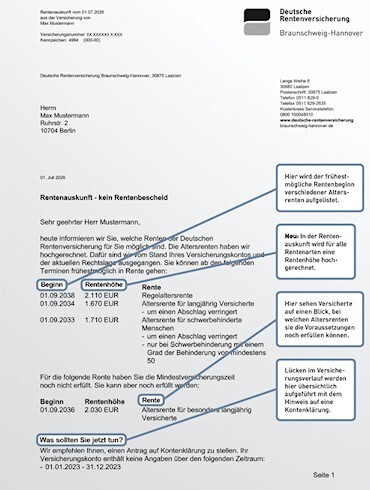
Wie die DRV weiter mitteilt, wurde die Übersicht komplett überarbeitet. "Nun sehen Versicherte auf einen Blick, ab welchem Datum sie voraussichtlich regulär in Rente gehen können und ab wann ein vorgezogener Rentenbeginn möglich ist", so die DRV. Durch eine tabellarische Anordnung sollen Versicherte jetzt ganz einfach erkennen, ob sie die erforderliche Mindestversicherungszeit für die verschiedenen Altersrenten bereits erfüllen, beziehungsweise noch erfüllen können (siehe Bild).

So sieht die neue Rentenauskunft aus

Quelle: Deutsche Rentenversicherung

Hochrechnung des Rentenanspruchs

Außerdem rechnet die Rentenversicherung aus, wie hoch die Rente bei den unterschiedlichen Altersrenten ausfallen könnte. Sie geht bei dieser Schätzung davon aus, dass sich das Versicherungskonto bis zum Rentenbeginn weiter so entwickelt, wie im Durchschnitt der vergangenen fünf Jahre.

Darüber hinaus finden Versicherte in der Rentenauskunft Berechnungen zur Höhe der Beiträge zur Kranken- und Pflegeversicherung, die auf die Bruttorente anfallen. Gibt es bisher ungeklärte Lücken im Versicherungsverlauf, findet sich in der Rentenauskunft ein Hinweis, um welche Zeiträume es sich handelt – und ein Hinweis, diese mittels einer Kontenklärung zu schließen. Nur so könne die Rente später schnell und in richtiger Höhe berechnet werden, heißt es bei der DRV.

Anzeige

Besitze ein Stück deiner Lieblingsmarken 

Baue dein Portfolio mit Revolut auf. Handle direkt in der App mit Tausenden von globalen Vermögenswerten. Finde einen Plan, der zu deinem Trading-Stil passt. Kapitalrisiko. Keine Anlageberatung. Nur zur Veranschaulichung. Die bisherige Wertentwicklung ist kein verlässlicher Indikator für zukünftige Ergebnisse. 18+. Es gelten AGB & Gebühren.

Jetzt Portfolio starten 

Warnung vor Bezahlportalen

Versicherte können die Rentenauskunft auch unabhängig von ihrem Lebensalter jederzeit anfordern. Das ist kostenlos möglich, zum Beispiel über die Online-Services der Rentenversicherung. Die DRV warnt jedoch davor, dafür Unternehmen zu beauftragen, die sich diese Leistung bezahlen lassen.

Die Verbraucherzentrale Niedersachsen ging bereits gegen ein mutmaßlich irreführendes Rentenportal juristisch vor: Die Organisation mahnte die Betreiber von "rentnerauskunft.de" nach eigenen Angaben ab. Auf der Homepage des kommerziellen Rentenportals wird jedoch nach wie vor eine Rentenauskunft angeboten – für 29,90 Euro. Nach Einschätzung der Verbraucherzentrale "ist die Irreführung Teil des Geschäftsmodells". Der Grund: Gestaltung, Farbgebung, Logo und Ansprache der Homepage des kommerziellen Anbieters orientieren sich am Original, sodass eine Verwechslung mit der Deutschen Rentenversicherung wegen der täuschend echten Aufmachung naheliegt.

Anzeige

Bis zu 2,90 % p.a.: Jetzt Festgeld clever nutzen 

Laufzeit wählen, Zinssatz festschreiben und planbar sparen – schon ab 1.000 € Anlagebetrag.

Festgeld entdecken 

Versteckte Kosten: Müssen Sie zahlen?

Die lediglich im Fließtext erwähnten Kosten seien leicht zu übersehen, so Verbraucherschützer, die auch den Bestellprozess kritisiert hatten. Der Button auf der Seite war zunächst lediglich mit "Anfordern" beschriftet. Nach der Abmahnung der Verbraucherzentrale wurde der Schriftzug auf "Kostenpflichtig bestellen" umgeändert. Nach geltendem Recht muss eindeutig erkennbar sein, dass mit dem Klick eine Zahlungspflicht entsteht.

Für die Verbraucherzentralen ist deshalb klar, dass bei einer Bestellung über den alten Button"„Anfordern" kein Vertrag zustande gekommen ist. "Rechnungen müssen Sie daher nicht bezahlen!", heißt es auf der Homepage der Verbraucherzentrale Hamburg, die für diesen Fall einen ⇒ kostenfreien Musterbrief bereithält. Wer noch nicht gezahlt hat, kann damit gegenüber dem britischen Anbieter erklären, dass er die Rechnung nicht begleicht.

Biallo Festgeld Empfehlung

Die nachfolgenden Anbieter wurden von Biallo als Empfehlung aus unserem Vergleich ausgewählt. Anlagebetrag: 10.000 €, Anlagedauer: 60 Monate, Sicherheit: höchste Sicherheit. Die angezeigten Anbieter stellen keinen vollständigen Marktüberblick dar.
Anbieter und Produkt
Zinssatz / Zinsertrag
Bewertung
S&P Länderrating
Anbieter und Produkt
Zinssatz / Zinsertrag
3,80% /
2.050
€
Bewertung
S&P Länderrating
AAA
Deutschland
Zum Anbieter
Anbieter und Produkt
Zinssatz / Zinsertrag
3,60% /
1.934,36
€
Bewertung
S&P Länderrating
AAA
Deutschland
Zum Anbieter
Anbieter und Produkt
Zinssatz / Zinsertrag
3,55% /
1.905,58
€
Bewertung
S&P Länderrating
AAA
Deutschland
Zum Anbieter
Sämtliche Angaben ohne Gewähr. Datenstand 20.11.2026
Thomas Öchsner, Jahrgang 1961, ist seit 1991 Wirtschaftsjournalist. Bei der Münchner Abendzeitung hat er als stellvertretender Ressortleiter für das Ressort „Geld“ gearbeitet. 1999 wechselte er zur Süddeutschen Zeitung. Dort war er zunächst Redakteur für Finanzen in der Wirtschaftsredaktion in München, später neun Jahre Korrespondent für Sozialpolitik in der Parlamentsredaktion in Berlin. Wieder zurück in der Münchner Zentrale leitete er das Finanzteam in der Wirtschaftsredaktion. Für die SZ hat er den wöchentlichen Newsletter „SZ Geld“ und das Magazin "GELD" entwickelt. Seit Juni 2021 arbeitet Öchsner als selbstständiger Autor für die SZ, biallo.de und andere Medien. Aktuelle Bücher: Dein Geld kann mehr!, Rowohlt 2026; Ihr Geld für eine bessere Welt: Der Leitfaden für nachhaltige Anlagen, Wolters Kluwer Steuertipps 2026.

So verdient Ihr Geld mehr

Der Newsletter von biallo.de ist eine exzellente Entscheidung, wenn es um Ihre Finanzen geht.

Wir freuen uns darauf, Ihnen mit Ihrer Zustimmung interessante Inhalte, Empfehlungen und Werbung von uns und unseren Partnern zu schicken, die genau auf Ihre Interessen zugeschnitten sind. Um dies zu ermöglichen, analysieren wir, wie Sie unsere Website nutzen (z.B. Seitenaufrufe, Verweildauer) und wie Sie mit unseren E-Mails interagieren (z. B. Öffnungs- und Klickraten). So erstellen wir ein Nutzungsprofil, das Ihnen die relevantesten Inhalte liefert, und ordnen Sie in passende Werbezielgruppen ein. Ihre Zustimmung können Sie jederzeit widerrufen, z. B. über den Abmeldelink im Newsletter. Weitere Informationen finden Sie in unserer Datenschutzerklärung.