Die Europäische Zentralbank (EZB) hat bei ihrer Sitzung am 29. Oktober 2026 die Leitzinsen unverändert gelassen. Der für Zinssparer wichtige Einlagensatz liegt weiter bei 2,50 Prozent.
Die EZB sieht wegen der hohen Energiepreise zwar Aufwärtsrisiken für die Inflation. Bislang sei die Teuerung jedoch trotz des Energieschocks weitgehend stabil geblieben.
Über den Leitzins nimmt die Zentralbank Einfluss auf die Teuerung und die Entwicklung der Wirtschaft. Wir sagen Ihnen, was das für Sparer und Kreditnehmer bedeutet.
Welchen Einfluss hat der EZB-Leitzins auf unsere privaten Finanzen?
Wie hat sich der EZB-Leitzins seit 2000 entwickelt?
Wie hoch ist der Leitzins in den USA?
Zum Anfang
Die Energiepreise sind hoch, die Inflation zieht an – und dennoch hat die Europäische Zentralbank (EZB) bei ihrer Sitzung am Donnerstag, 29. Oktober 2026, die Leitzinsen unverändert gelassen. Der für Sparer wichtige Einlagensatz der EZB liegt weiter bei 2,50 Prozent. An diesem Zins orientieren sich die Banken bei den Konditionen für Tagesgeld und Festgeld. Die Sparzinsen waren zuletzt zum Teil deutlich gestiegen.
Der EZB-Leitzins ist wichtig für die gesamte Wirtschaft. Seine Höhe betrifft Anleger, Sparer und Kreditnehmer aber auch direkt: Denn er entscheidet mit, wie hoch die Sparzinsen beim Tagesgeld und Festgeld sind, wie teuer der Ratenkredit ausfällt – oder wie attraktiv Aktien im Vergleich zu Zinsanlagen sind. Fallende Zinsen beflügeln normalerweise die Aktienmärkte. Wir erklären Ihnen, was der EZB-Leitzins ist und welche Bedeutung er für die Wirtschaft und für Sparerinnen und Sparer hat.
Der Herbst schenkt uns nicht nur goldene Momente, sondern mit dem NIBC Aktions-Tagesgeld auch noch sechs Monate lang garantiert 2,65 % p.a. auf neues Geld. Eröffnen Sie Ihr Konto bis zum 18.11.2026 und sichern Sie sich 50 € Neukundenbonus. Bestandskunden profitieren ebenfalls, denn mit dem Empfehlungsbonus von 50 € macht das Sparen gleich doppelt Freude.
Kostenlos, 100 % online und mit niederländischer Einlagensicherung bis 100.000 € pro Sparer geschützt.
Der EZB-Leitzins, auch Zinssatz für die Hauptrefinanzierungsgeschäfte genannt, liegt derzeit bei 2,65 Prozent. Der sogenannte Einlagensatz der EZB, der für die Höhe der Sparzinsen wichtig ist, beträgt 2,50 Prozent. Bislang hat die EZB in diesem Jahr zweimal erhöht: erstmals im Juni, danach noch einmal im September.
Wie sieht die Prognose für den Leitzins aus?
Wie es mit den Zinsen weitergeht, hängt vor allem von der Entwicklung der Inflation ab. Zuletzt war die Teuerung durch die Folgen des Kriegs der USA gegen den Iran deutlich gestiegen. Im September lag die Inflationsrate im Euroraum bei 3,80 Prozent, nach 3,20 Prozent im August. Das Inflationsziel der EZB liegt bei 2,00 Prozent.
Die EZB sieht daher weiterhin "Aufwärtsrisiken für die Inflationsaussichten", heißt es in ihrer jüngsten Mitteilung. Die Notenbank stellt darin aber auch fest: "Während der Energieschock seine volle Wirkung noch entfaltet, ist die zugrunde liegende Inflation bislang weitgehend stabil geblieben." Längerfristig dürfte der Energieschock die Inflation jedoch hochtreiben. Etliche Marktbeobachter rechnen daher im Dezember mit einem Zinsschritt – und mit ein oder zwei weiteren Zinsanhebungen im ersten Halbjahr 2027.
Was die EZB-Leitzins-Prognose für Zinssparer bedeutet
Die Entwicklung der EZB-Zinsen macht sich bei den Tages- und Festgeldzinsen bemerkbar. Als die Zinsen im vergangenen Jahr nach unten gingen, haben auch die Banken ihre Zinsen für Tagesgeld und Festgeld verringert. Mittlerweile hat sich dieser Trend umgekehrt. So sind die Zinsen für Tagesgeld in den vergangenen Monaten geklettert: Sie lagen laut Biallo-Tagesgeld-Index Anfang 2026 im Schnitt noch bei 1,37 Prozent. Derzeit sind es 1,84 Prozent (Stand: 29. Oktober 2026). Auch bei den Festgeldzinsen geht es schon länger aufwärts.
Wegen der anhaltenden Inflation können Sparerinnen und Sparer mit weiter steigenden Zinsen rechnen. Sich langfristig festzulegen ist daher aktuell nicht nötig. Derzeit gibt es etwa eine große Auswahl an gut verzinsten Tagesgeld- und einjährigen Festgeldangeboten. Einen Teil des Geldes sollten Sparer auf einem Tagesgeldkonto parken. Die Aktionszinsen reichen dort zum Teil bis über vier Prozent. Sollten die Zinsen weiter steigen, lässt sich das Geld vom Tagesgeldkonto umschichten.
Biallo Festgeld Empfehlung
Die nachfolgenden Anbieter wurden von Biallo als Empfehlung aus unserem Vergleich ausgewählt. Anlagebetrag: 25.000 €, Anlagedauer: 12 Monate, Sicherheit: mind. hohe Sicherheit. Die angezeigten Anbieter stellen keinen vollständigen Marktüberblick dar.
Was ist genau gemeint, wenn man vom Leitzins der Europäischen Zentralbank spricht? Es gibt nicht nur einen Leitzins, sondern gleich drei. Sie legen fest, zu welchen Konditionen die Geschäftsbanken – also die privaten Banken, die Genossenschaftsbanken und die Sparkassen – bei der EZB Geld leihen und anlegen können.
Wenn vom "EZB-Leitzins" die Rede ist, ist der Hauptrefinanzierungssatz gemeint. Zu diesem Zinssatz können sich die Geschäftsbanken bei der Zentralbank Geld für eine Woche Laufzeit leihen. Der Hauptrefinanzierungssatz beeinflusst damit etwa die Zinsen für Kredite, die die Banken an ihre Kundinnen und Kunden vergeben.
Mehr Aufmerksamkeit bekommt jedoch seit geraumer Zeit der Einlagensatz – der Leitzins für die sogenannte "Einlagefazilität". Der Einlagensatz ist derjenige Zinssatz, zu dem die Banken überschüssiges Geld über Nacht bei der Zentralbank anlegen können. Er ist damit eine Art Tagesgeldzins für die Geschäftsbanken. Daher entscheidet er auch über die Höhe der Tages- und Festgeldzinsen mit, die die Banken ihren Kundinnen und Kunden anbieten.
Der Spitzenrefinanzierungssatz ist der dritte Leitzins der EZB. Zu diesem Zinssatz können sich die Geschäftsbanken bei der Notenbank Geld über Nacht leihen. Der Zins dient den Banken daher dazu, sich kurzfristig finanzielle Mittel zu beschaffen. Das soll helfen, mögliche Liquiditätsengpässe bei den Banken zu vermeiden.
Wie wird über den EZB-Leitzins entschieden?
Die Europäische Zentralbank ist unabhängig von politischen Entscheidungen und Gremien. Sie legt daher auch ihre Leitzinsen eigenständig und unabhängig fest. Wer genau bestimmt jedoch den Leitzins? Das macht der Rat der EZB: Er berät in seinen regelmäßigen Sitzungen über die Höhe der Leitzinsen. In der Regel trifft sich der Rat alle sechs Wochen. Der nächste EZB-Leitzins-Termin ist der 17. Dezember 2026. Die Termine der EZB-Zinsentscheidungen veröffentlicht die Zentralbank auf ihrer Internetseite.
Welchen Einfluss hat der EZB-Leitzins auf unsere privaten Finanzen?
Mit ihren Leitzinsen bestimmt die EZB die Konditionen, zu denen sich die Banken bei der Notenbank Geld leihen oder anlegen können. Damit beeinflusst sie indirekt die Zinsen, die Banken ihren Kundinnen und Kunden bei der Kreditvergabe und bei der Geldanlage gewähren – zum Beispiel bei Tagesgeld und Festgeld.
Was bedeutet der EZB-Leitzins für Sparanlagen?
Der Einlagensatz der EZB ist die Richtschnur für die Zinsen bei den Sparanlagen. Er liegt derzeit bei 2,50 Prozent. Für diesen Zins parken Banken, wie erwähnt, über Nacht Geld bei der Notenbank. Bekommen sie also von ihren Kunden Einlagen für Tagesgeld oder Festgeld, können sie das Geld zu diesem Satz kurzfristig bei der EZB anlegen. Sinkt der Einlagensatz, bekommen die Banken für die Beträge, die sie bei der EZB geparkt haben, weniger Geld. Daher gehen in der Regel auch die Zinsen zurück, die die Institute ihren Kunden für Tagesgeld und Festgeld bieten. Steigt der Einlagensatz, gehen auch die Sparzinsen hoch.
Was bedeutet die Leitzins-Entwicklung für Baufinanzierung und Kredite?
Die Zinspolitik der EZB wirkt sich aber auch auf die Kreditkonditionen aus. Insbesondere die Zinsen für Konsumentenkredite orientieren sich am eigentlichen EZB-Leitzins, dem Hauptrefinanzierungssatz. Zu diesem Zins leihen sich die Geschäftsbanken bei der Notenbank Geld. Ähnlich wie der Einlagensatz bei den Sparzinsen ist er damit eine Art Mindestzins – in diesem Fall für die kurzfristige Kreditvergabe der Banken. Steigt der Leitzins, werden Kredite teurer. Sinkt er, können sich Verbraucher günstiger Geld leihen.
Langfristige Kreditzinsen wie etwa die Bauzinsen orientieren sich dagegen weniger am Leitzins. Sie richten sich eher nach den Renditen am Anleihenmarkt – und dabei vor allem nach den Renditen langfristiger Bundesanleihen und den Pfandbriefrenditen. Mit Pfandbriefen leihen sich Banken Geld bei Anlegern, um es als Baukredite weiter zu verleihen. Die Bauzinsen setzen sich daher aus den Pfandbriefrenditen plus einem Aufschlag zusammen.
Wie beeinflusst der Leitzins die Inflation?
Über die Änderung bei den Spar- und Kreditzinsen nimmt die EZB Einfluss auf die Wirtschaft – und damit auf die Inflation. Was passiert dabei, wenn der Leitzins steigt? Ein hoher Leitzins dämpft die Teuerung, weil die Menschen mehr sparen. Der Konsum geht zurück. Gleichzeitig werden Kredite für Investitionen der Unternehmen teurer. Die Wirtschaft kühlt ab, das drückt aufs Preisniveau. Und was passiert, wenn der Leitzins sinkt? Niedrige Zinsen sorgen umgekehrt für mehr Investitionen und mehr Konsum. Die Nachfrage nach Gütern steigt – und damit auch die Preise.
Ist ein hoher Leitzins also gut oder schlecht für die Wirtschaft? Das lässt sich nicht pauschal sagen. Hohe Leitzinsen bremsen einerseits die Konjunktur. Andererseits dämpfen sie die Teuerung. Ziel der EZB ist es dabei, die Inflation in Schach zu halten, ohne die Konjunktur abzuwürgen.
Wie hat sich der EZB-Leitzins seit dem Jahr 2000 entwickelt?
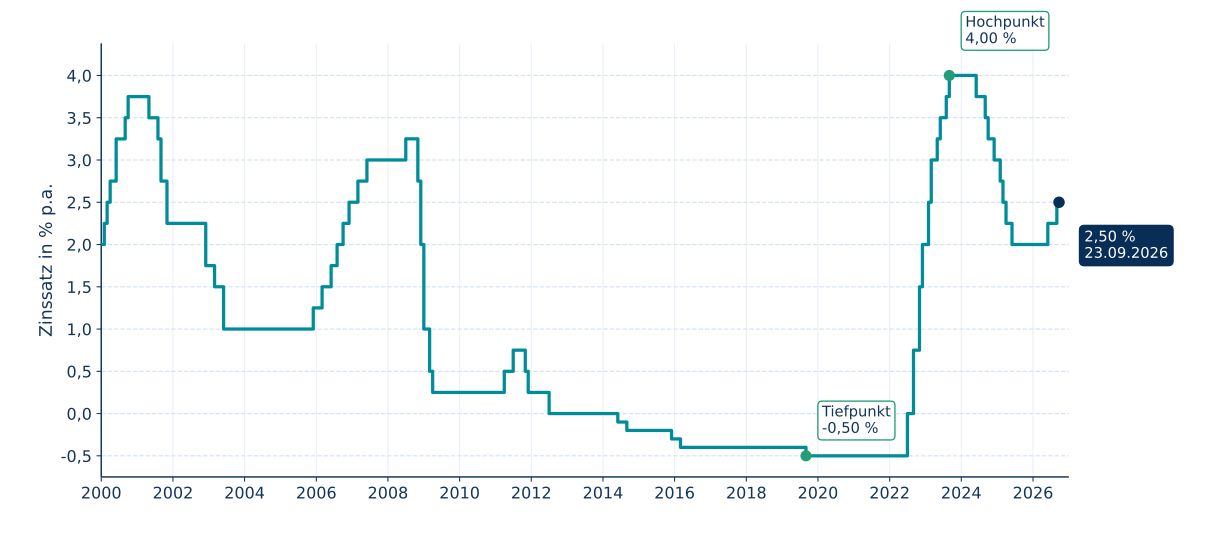
Derzeit liegt der EZB-Leitzins bei 2,65 Prozent. Der Einlagensatz beträgt 2,50 Prozent. Das ist im historischen Vergleich ein Wert auf mittlerem Niveau (siehe Grafik). So war der Leitzins in einigen Perioden schon deutlich höher. Er lag allerdings noch vor wenigen Jahren auch lange bei null. Der Einlagensatz sank zwischenzeitlich sogar unter die Null-Prozent-Marke.
Wie kam es zu dieser Leitzins-Entwicklung? Nach der Euro-Schuldenkrise in den Jahren 2010 und 2011 hatte die Notenbank den Zins Schritt für Schritt gesenkt. Das billige Geld sollte der Wirtschaft durch die Krise helfen. Ab 2014 wurde der Einlagensatz sogar negativ. Diese Zeit der "Negativzinsen" ging bis 2022. Dann sorgten steigende Energiepreise für so hohe Inflationsraten, dass die EZB die Leitzinsen mehr als ein Jahr lang bei jeder ihrer Sitzungen anhob, insgesamt zehnmal in Folge. Ab Juni 2024 hatte die EZB dann innerhalb eines Jahres die Zinsen achtmal gesenkt. Dann blieb der Zins konstant – bis zur Sitzung im Juni 2026. Nach einer Pause im Juli folgte im September ein weiterer Zinsschritt.
Wie hoch ist der Leitzins in den USA?
Die "Fed" hatte den Zins seit Ende des vergangenen Jahres lange Zeit nicht verändert. Die Abkürzung steht für die US-Notenbank "Federal Reserve". Der US-Leitzins ist für Anleger neben dem EZB-Zins der wichtigste Gradmesser für die künftige Zinsentwicklung. Die Fed hatte 2022 mit ihren Zinssteigerungen schon vor der EZB-Zinserhöhung begonnen und den Leitzins in den USA noch stärker erhöht. Nach mehreren Zinssenkungen aufgrund der schwachen Konjunktur ließ die US-Notenbank die Zinsen dann unverändert. Mitte September 2026 hob schließlich auch die Fed ihren Leitzins an. Bei ihrer letzten Sitzung Die sogenannte "Federal Funds Rate" liegt derzeit in einer Bandbreite von 3,75 bis 4,00 Prozent.
Biallo Tagesgeld Empfehlung
Die nachfolgenden Anbieter wurden von Biallo als Empfehlung aus unserem Vergleich ausgewählt. Anlagebetrag: 10.000 €, Anlagedauer: 6 Monate, Sicherheit: mind. gute Sicherheit. Die angezeigten Anbieter stellen keinen vollständigen Marktüberblick dar.
Hat als Redakteur in mehreren (Wirtschafts-) Redaktionen gearbeitet – unter anderem beim Anlegermagazin Börse Online, bei der Münchner Abendzeitung, der Schwäbischen Zeitung und der Nachrichtenagentur epd. Der promovierte Ökonom schreibt vor allem über Anleger- und Verbraucherthemen. Vor seinem Wechsel zu Biallo.de war er für die Wirtschaftsredaktion der Süddeutschen Zeitung tätig.


 Deutschland
 Deutschland


 Schweden
 Schweden

 Frankreich

 Spanien